부동산세금(상속,증여,양도)
[양도세]재건축 1+1, 양도세 걱정이 앞서는 이유
최근 저희 사무실에도 재개발, 재건축 아파트 양도세 관련 문의가 부쩍 늘었습니다. 다주택자 양도세 중과 유예 종료 시점이 다가오면서, 2주택이상을 보유 중인 분들이 "이러다 세금으로 다 나가는 것 아니냐"는 걱정을 많이 하시는 것 같습니다.
특히 재개발, 재건축 1+1은 집 한 채 가격에 신축 두 채를 손에 쥐는 매력적인 투자처지만, 세무적으로는 '다주택자'에 해당하기에 미리 대비가 필요합니다.
오늘은 상담 사례를 바탕으로 가장 많이 헷갈려 하시는 취득가액 안분과 보유·거주기간 산정에 대해 명쾌하게 정리해 드립니다.
1. 1+1 재개발·재건축 주택이란?
기존 내 집의 가격(권리가액)이나 면적이 신축 2채를 합친 것보다 큰 경우 두채의 주택을 취득할 수 있는 권리를 통해 취득한 주택을 가리킵니다.
이때 두 채 중 한 채는 반드시 전용 60㎡ 이하여야 하며, 이 소형 주택은 이전고시 다음 날부터 3년 동안 팔 수 없습니다(전매 제한).
이 3년 전매 제한 때문에 "세금을 줄이려고 소형 주택을 먼저 팔고 싶어도" 팔 수 없는 상황이 발생합니다.
2. 재건축주택의 보유기간과 거주기간, 어떻게 계산할까?
장기보유특별공제란 오랜기간 부동산을 보유하고 양도하는 경우, 보유기간 및 거주기간에 따라 양도차익에서 공제해주는 금액을 가리킵니다. 반면, 취득 후 2년 내에 주택을 양도하는 경우 단기 차익으로 인한 중과세율 (1년내 양도 77%, 2년내 양도 66%)을 두고 있어 재개발, 재건축주택의 경우에 보유기간과 거주기간 산정이 어떻게 되는지가 중요합니다
① 기존 주택의 가치로 받은 부분 (권리가액 범위 내)
보유기간: [멸실 전 주택 보유기간] + [공사 기간] + [신축 주택 보유기간]을 모두 합칩니다. 즉, 처음 집을 샀을 때부터의 기간을 통으로 인정해 줍니다.
거주기간: 멸실 전 실제 거주한 기간과 신축 후 거주한 기간을 합산합니다.
② 추가분담금을 내고 취득한 부분
추가분담금에 해당하는 양도차익은 [관리처분계획 인가일] 이후부터 기간을 계산해야 합니다.
즉, 한 채의 아파트를 팔더라도 종전 가치분(장특공제 높음)과 추가분담금분(장특공제 낮음)으로 나누어 계산해야 합니다.
3. 취득가액 계산
양도가액에서 취득가액을 차감하여 양도차익이 계산 됩니다. 재개발, 재건축 취득가액에는 최초 취득시의 주택가격이 있고 이후 사업진행으로 인한 추가 분담금이 발생하기도 합니다.
이때 1+1 재건축주택의 취득가액은 어떻게 산정될까요?
기존 주택 취득가액: 신축 B와 C의 권리가액(평가액) 비율대로 나눕니다.
추가분담금: 실제 해당 주택을 배정받기 위해 납부한 금액을 더합니다.
|
구분 |
종전 취득가 안분 (예: 10억 집) |
추가 분담금 |
최종 취득가액 |
|
신축 B (대형) |
10억 × 60% = 6억 |
0원 |
6억 |
|
신축 C (소형) |
10억 × 40% = 4억 |
3억 |
7억 |
4. 다주택자 중과세율 적용
이번 5월에 중과유예가 종료된다고 가정하면, 26년 5월 10일 이후로 1+1 재개발 재건축 주택 중 한채를 팔때는 어떻게 처리될까요?
선양도 주택은 무조건 과세: 1+1은 입주권 상태든 신축 주택 상태든 2주택입니다. 먼저 파는 한 채는 비과세를 받을 수 없으며, 다주택자 중과세율이 적용될 수 있습니다. 중과세율 적용시 2주택자의 경우 기본세율에 22%(지방세포함), 3주택자의 경우 기본세율에 33%(지방세포함) 가산하게 되고 오랜기간 보유했다고 하더라도 장기보유특별공제마저 적용되지 않습니다. 이로인해 중과세전후의 세금차이가 매우 크게 발생할 수 있습니다.
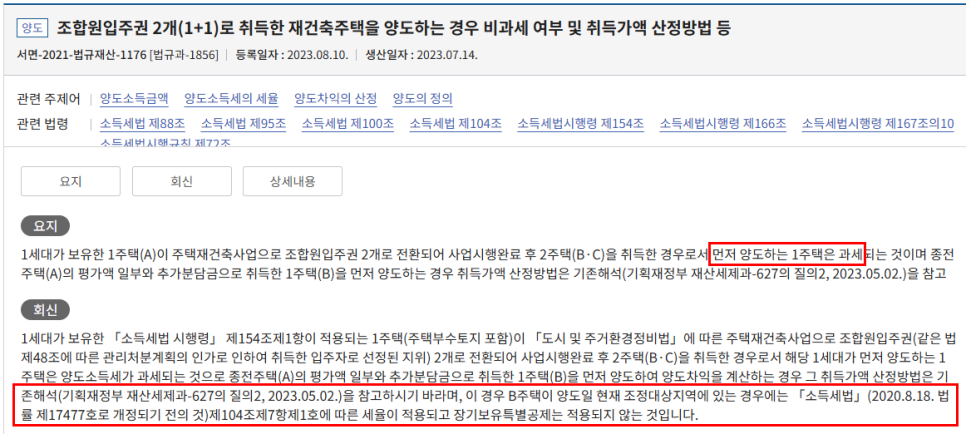
중과세로 인한 세금차이는 이전 포스팅을 참조하시기 바랍니다. 다주택자 양도세 중과 재적용시 실제 세금차이
이에 따라 주택 양도보다도 증여를 고려하시는 분들이 늘고 있습니다. 주택 처분과 관련하여 어떤 방식이 가장 유리한 선택인지 다각도로 비교해 볼 필요가 있습니다.