사업세금(종소세,법인세,부가)
[부가가치세] 매출은 줄었는데 부가세 고지서는 그대로? 예정고지 확인할 사항
10월은 부가가치세 예정고지·신고가 있는 달입니다.
최근 매출이 크게 줄었는데도 예상보다 많은 부가세가 고지돼 놀라신 대표님들이 계실 텐데요. 이번 예정고지세액은 7~9월 매출이 아니라, 올해 상반기 납부세액을 기준으로 계산하기 때문입니다.
이런 경우에는 부가가치세 예정신고를 할 수 있는지 확인해 보시기 바랍니다. 일정 요건에 해당하면 실제 사업 실적에 따라 부가세를 신고·납부할 수 있어 당장의 자금 부담을 줄이는 데 도움이 될 수 있습니다.
1. 매출이 줄었는데 예정고지세액은 왜 많을까요?
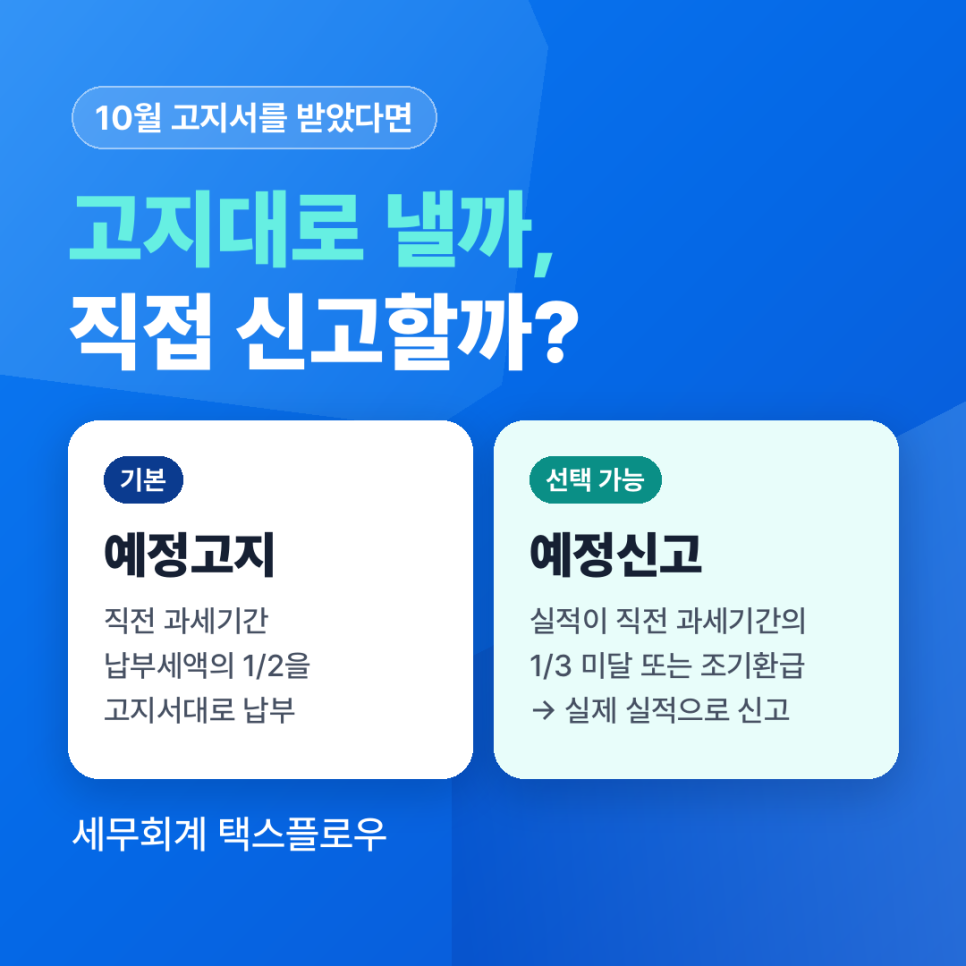
개인 일반과세자와 소규모 법인사업자는 원칙적으로 상반기 납부세액의 50%를 10월에 예정고지로 납부합니다.
(소규모 법인사업자는 직전 과세기간인 1~6월 공급가액 합계액이 1억 5천만원 미만인 법인을 말합니다)
상반기에는 매출이 많았지만 하반기 들어 거래가 줄었다면, 현재 사업 상황에 비해 고지금액이 많게 느껴질 수 있습니다.
물론, 납부한 예정고지세액은 다음 확정신고 때 차감되므로, 세금 부담액에는 변함이 없습니다.
다만 일시적으로 자금흐름이 원할하지 않은 경우에는 예정 신고를 통해 납부를 유예할 수 있습니다.
2. 예정고지서를 받아도 예정신고를 할 수 있습니다
예정고지에도 불구하고 예정신고를 할 수 있는 대상은 다음과 같습니다.
① 휴업 또는 사업 부진 등으로 사업 실적이 감소한 사업자
7~9월 공급가액 또는 납부세액이 직전 과세기간인 1~6월 공급가액 또는 납부세액의 3분의 1에 미달하는 경우입니다.
공급가액은 부가가치세를 제외한 매출금액을 뜻합니다.
② 조기환급을 받으려는 사업자
영세율 적용이나 사업용 설비의 신설·취득·확장 등 법에서 정한 조기환급 요건에 해당하는 경우입니다.
단순히 매입이 많아 환급이 예상된다는 이유만으로 모두 조기환급 대상이 되는 것은 아니므로, 해당 요건을 확인해야 합니다.
위 요건에 따라 예정신고를 하면 기존 예정고지세액은 취소되고, 7~9월 실제 실적에 따라 계산한 세액을 납부하게 됩니다.
3. 매출이 얼마나 줄어야 할까요?
예를 들어 상반기 공급가액이 9,000만원이었다면, 그 3분의 1인 3,000만원이 비교 기준이 됩니다.
7~9월 공급가액이 2,500만원이라면 3,000만원에 미달하므로 공급가액 기준의 사업 부진 요건에 해당합니다.
반면 7~9월 공급가액이 정확히 3,000만원이라면 ‘3분의 1 미달’에 해당하지 않습니다. 공급가액 기준을 충족하지 못하더라도 납부세액 기준에 해당하는지는 별도로 검토할 수 있습니다.
다만 매출이 줄었다고 부가세도 같은 비율로 줄어드는 것은 아닙니다. 매입세액과 각종 공제사항을 함께 반영해야 하므로, 예정신고 요건과 예상 납부세액을 함께 확인하는 것이 좋습니다.
4. 예정신고를 하려면 10월 26일까지 진행해야 합니다
이번 부가가치세 신고·납부기한은 다음과 같습니다.
• 예정신고 및 해당 세액 납부: 2026년 10월 26일(월)
• 예정고지세액 납부: 2026년 11월 2일(월)
이번 예정고지 납부기한은 연장됐지만, 예정신고기한까지 연장된 것은 아닙니다.
사업 부진 등을 이유로 예정신고를 하려는 경우에는 10월 26일까지 신고해야 한다는 점에 유의하시기 바랍니다. 별도 납부기한 연장 대상자는 개별 안내를 확인해야 합니다.
고지서를 받았다면 납부 전에 확인해 보세요
하반기 매출이 크게 줄었다면 상반기 부가세 신고서, 7~9월 매출·매입자료, 예정고지서를 함께 준비해 예정신고 대상인지 확인해 보시기 바랍니다.
매출이 감소했다는 이유만으로 고지금액을 임의로 줄여 납부하거나 납부하지 않아도 되는 것은 아닙니다. 신고 요건에 해당하는지 검토하고, 기한 내 필요한 절차를 진행해야 합니다.