지원사업,정책
[정책지원금]새출발기금은 현금 지원일까? 대상과 채무조정 방식
“새출발기금을 신청하면 지원금을 받는 건가요?”
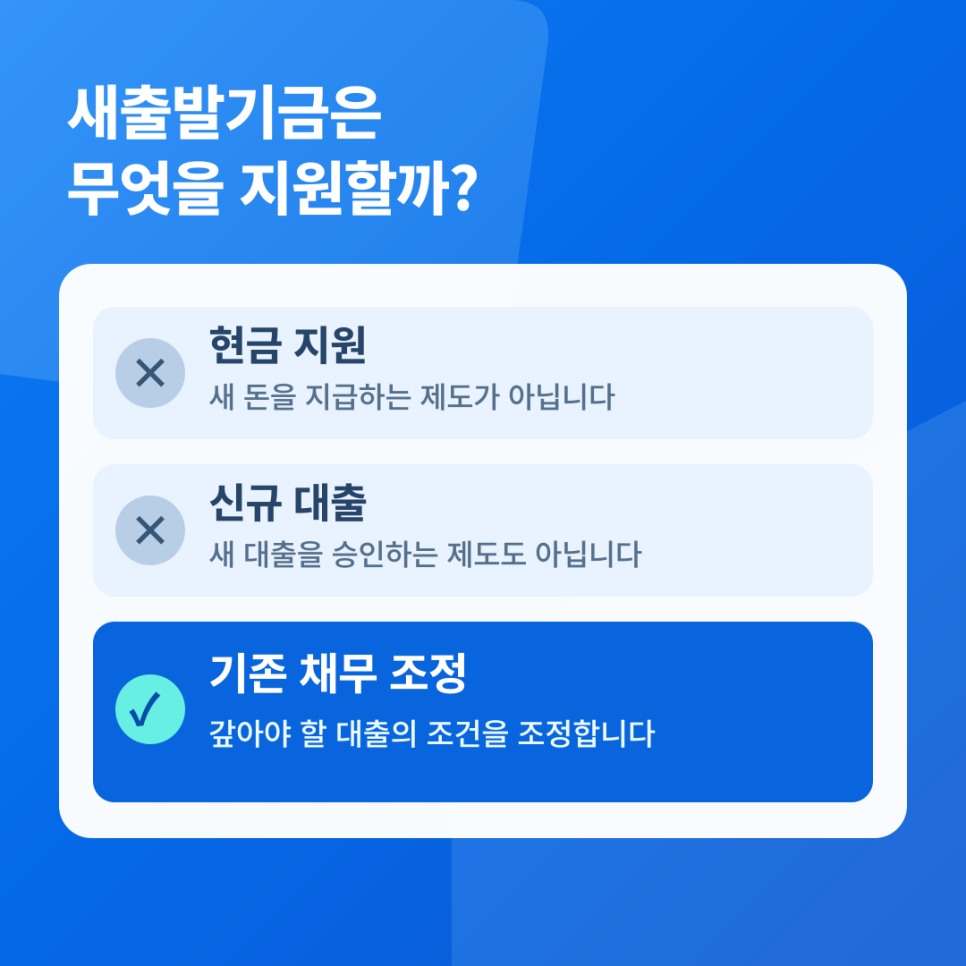
이름 때문에 현금 지원이나 새 대출로 생각하기 쉽지만, 새출발기금은 기존 대출의 상환 조건을 조정하는 제도입니다.
소상공인·자영업자가 보유한 협약 금융회사의 대출을 대상으로, 연체 상태와 상환능력에 따라 조정 방식이 달라집니다.
누구를 위한 제도일까요?
한국자산관리공사의 10월 19일 안내 기준, 2020년 4월부터 2025년 6월 사이에 사업을 영위한 개인사업자 또는 법인 소상공인 중 90일 이상 장기연체가 발생했거나 장기연체 위험이 큰 차주가 대상입니다. 개인사업자는 해당 기간 이후 휴업·폐업한 경우도 검토 대상이지만, 폐업 법인은 신청할 수 없습니다. 법인 소상공인은 소상공인 확인서도 필요합니다.
사업 이력만 맞는다고 바로 지원되는 것은 아닙니다. 업종과 대출의 종류, 협약 금융회사 여부 등도 함께 확인해야 합니다.
연체 상태에 따라 무엇이 다를까요?
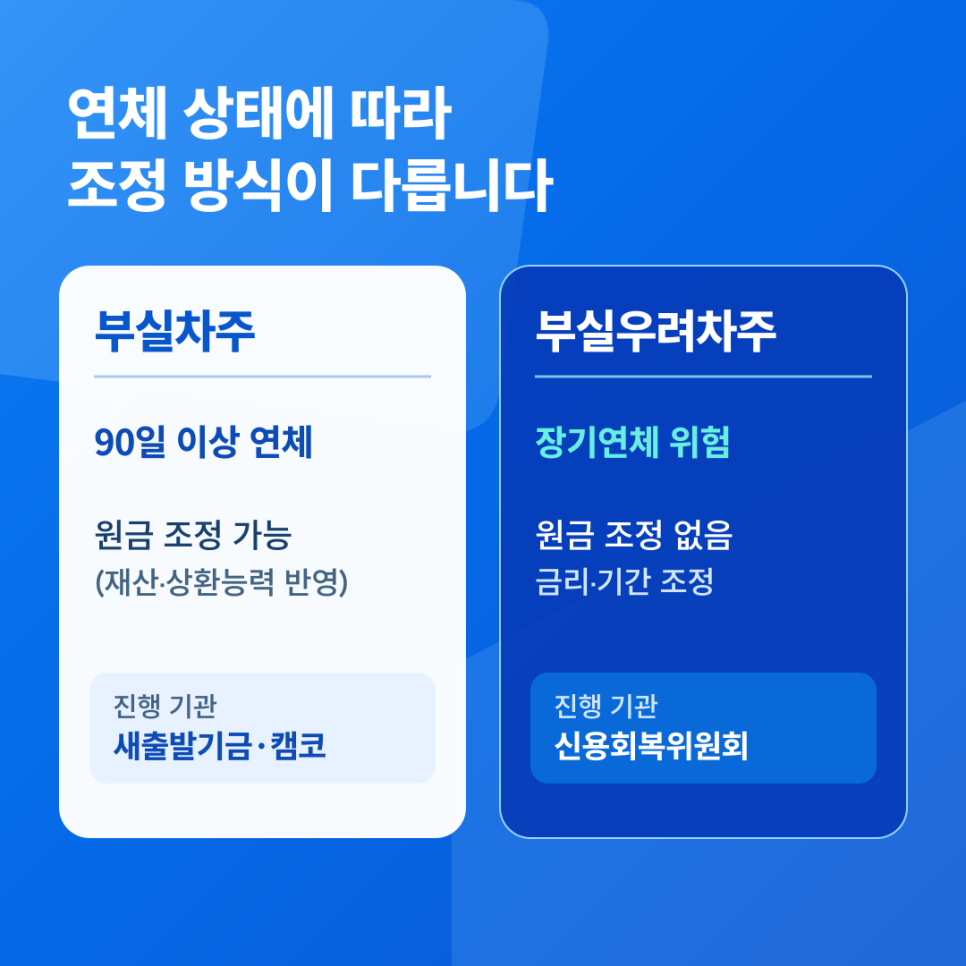
부실차주는 대출 하나 이상에서 90일 이상 연체가 발생한 경우입니다. 보유재산과 상환능력을 반영해 원금 조정이 가능하지만, 누구에게나 원금 감면이 보장되는 것은 아닙니다. 채무조정은 새출발기금 플랫폼 또는 한국자산관리공사를 통해 진행됩니다. 약정 시 채무조정 이용정보가 등록될 수 있다는 점도 확인해야 합니다.
부실우려차주는 아직 90일 이상 장기연체에 이르지 않았더라도 폐업·휴업, 만기연장 곤란 등으로 상환에 어려움이 예상되는 경우입니다. 이 유형은 원금 조정 없이 금리나 상환기간을 조정하며, 신용회복위원회를 통해 절차가 진행됩니다.
신청 전에 이 세 가지는 확인하세요
내 상태: 사업 이력과 연체 기간을 확인해 부실차주인지 부실우려차주인지 살펴봅니다.
2. 대출 종류: 협약 금융회사의 대출이라도 모두 대상은 아닙니다. 주택 구입 목적 대출 등 제외되는 채무가 있어 개별 대출별로 확인해야 합니다.
3. 신청의 영향: 신청은 원칙적으로 한 번만 가능합니다. 예상 조정 내용뿐 아니라 신용정보에 미치는 영향까지 공식 상담창구에서 확인한 뒤 결정하세요.
따라서 “얼마를 받을 수 있나요?”보다 “내 대출이 조정 대상인가요?”를 먼저 확인해야 합니다.
신청 가능 여부와 실제 조정 결과는 사업·채무 상태에 따라 달라지므로, 광고성 대행 안내보다 공식 창구를 먼저 확인하는 편이 좋습니다.
출처
한국자산관리공사 공식 안내(2026년 10월 19일 확인)
• 개요와 신청대상: https://www.kamco.or.kr/portal/contents.do?mId=0203010000
• 채무조정 대상대출: https://www.kamco.or.kr/portal/contents.do?mId=0203020000
• 부실차주·부실우려차주 지원내용: https://www.kamco.or.kr/portal/contents.do?mId=0203030000
새출발기금 상담전화: 1660-1378
개요 및 신청대상 가계지원-소상공인자영업자새출발기금-개요 및 신청대상 새출발기금은 소상공인과 자영업자가 보유한 협약 금융회사의 대출을 상환능력 회복 속도에 맞추어 조정하는 소상공인·자영업자 전용 채무조정 프로그램입니다. 새출발기금은 ①2020년 4월~2025년 6월 중 사업을 영위한 개인사업자 또는 법인 소상공인으로서 ②장기연체(90일 이상) 에 빠졌거나, 근시일 내에 장기연체에 빠질 위험이 큰 취약차주 를 대상으로 합니다. 소상공인·자영업자 새출발기금 프로그램 지원대상을 나타내는 표입니다. 지원대상 ① 2020년 4월~2025년 ...
www.kamco.or.kr