부동산세금(상속,증여,양도)
[양도세]장기임대주택 장기보유특별공제 50%, 최종 시행령은?
몇 주 전 지난 글에서 장기임대주택 장기보유특별공제 50% 적용방법에 대해 정리해드린 적이 있습니다. 아직 못 보신 분들은 아래 이전 글을 먼저 참고하셔도 좋겠습니다.
☞ [양도세] 아파트 등록임대 ‘자동말소’ 매각 전략: 장특공(50% 가능성) + 중과배제 체크리스트
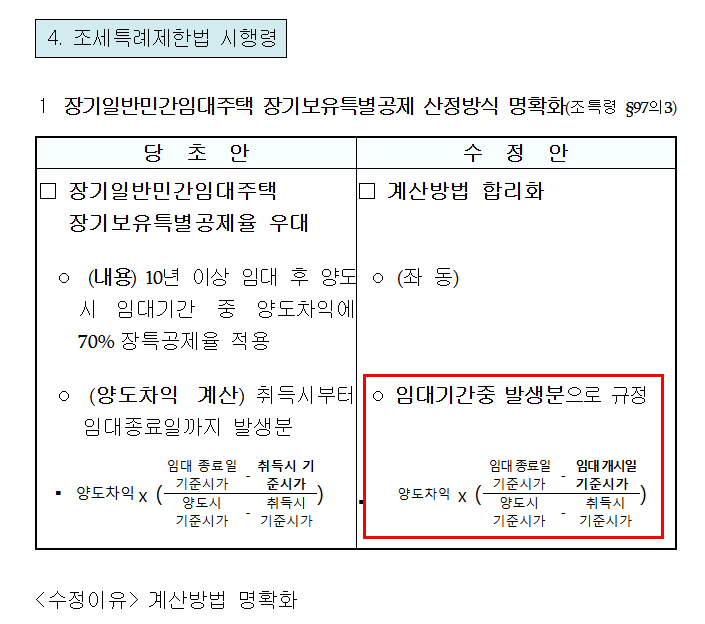
당시에는 2026년 1월 16일 발표된 2025년 세제개편 후속 시행령 개정안 문구 때문에, 장기보유특별공제 50% 계산이 혹시 최초 취득일부터 임대종료일까지의 상승분을 기준으로 바뀌는 것 아닌가 하는 기대가 있었습니다. 이후 국무회의를 거쳐 2026년 2월 27일 조세특례제한법 시행령이 공포되면서 최종 문언이 확정됐습니다.
최근 법인세 신고기한과 겹치면서 관련 업데이트가 조금 늦어진 점 양해 부탁드립니다^^;
결론부터 말씀드리면, 최종 공포된 시행령에 따르면, 계산방식은 개정 전의 방식과 같이 임대개시일로 임대종료일까지의 양도차익으로 계산하며, 1월에 발표된 내용은 잘못 기재된것으로 확인되었습니다. 결국 조세특례제한법 시행령 제97조의3은 2026년 2월 27일 공포된 현행 규정에서 장기일반민간임대주택등에 대한 과세특례에 대하여, 이 조문 체계상 실무상 모호하던 계산 방식이 명확화 된것에 불과했습니다.
2017년~2018년 전후 등록한 아파트들이 2026년부터 본격적으로 자동말소 구간에 들어오고 있는 만큼, 양도 단계에서 어떤 특례가 적용되는지를 더 꼼꼼히 살펴보셔야 합니다. 자동말소 이후 매각을 검토하고 계시다면, 장기보유특별공제 50% 적용 가능 여부와 양도차익 안분 계산을 함께 점검해보시는 것이 좋겠습니다.