사업세금(종소세,법인세,부가)
[부가세] 부가세 매입세액 공제/불공제, 판단기준은?
부가가치세 신고와 관련하여, “이거 매입세액 공제 되나요?” 라는 질문을 많이들 주십니다.
특히 최근에는 해외 서비스(AI, 광고) 이용이 많아지면서 과거와는 다른 주의사항들이 생겼습니다.
오늘은 실무에서 가장 많이 질문받는 몇몇 항목들에 대해서 정리해보겠습니다.
1. 매입세액 공제 기본 원칙
부가세 공제를 위해서는 아래 요건을 모두 만족해야합니다.
부가세 과세 매출(과세사업)과 관련된 지출일 것(사업관련성)
세금계산서/카드매출전표/현금영수증 등 적격증빙을 갖출 것
법에서 정한 불공제 항목(접대비, 승용차 등)에 해당하지 않을 것
2. 식비·카페비: 가사경비와 구분이 필요!
식사/커피: 가장 흔하게 발생하는 지출에 해당하는 만큼 공제여부를 많이 궁금해하십니다. 위 기본원칙에 따라, 사업관련성이 있어야 공제가 가능한데, 동일한 비용이라 하더라도 가사경비로 분류되면 불공제 됩니다.
가사 경비란 사업을 하든 안하든 지출하는 비용을 가리킵니다. '1인'이 운영하는 개인사업자의 식사, 카페비용은 사업에 반드시 부수되는것으로 입증하기 어려운 측면이 있습니다. 따라서 1인 개인사업자의 ‘본인 식사·커피’는 가사경비/접대성으로 보아 불공제될 가능성이 높아, 보수적으로는 공제에서 제외하는 것이 안전합니다
반면 직원을 고용한 사업자라면, 직원을 위한 회식, 점심식사, 카페비용은 복리후생비로 보아 공제 가능합니다.
거래처 미팅 과정에서 식사, 커피를 마셨다면 어떨까요? 이는 접대성 경비로 분류되어 기본 원칙 중 3번 '법에서 정한 불공제 항목'에 해당하여 불공제 합니다.
동일한 비용이라해도 그 비용의 성격에 따라 공제 여부가 다르게 결정됩니다.
3. 자동차 유지비
공제 가능: 9인승 이상 승합차(카니발 등), 경차(1,000cc 미만), 화물차, 트럭
불공제: 일반 승용차(세단, SUV 등 소형승용차)
기본원칙3의 법에서 정한 불공제 항목에는 개별소비세 과세대상 차량의 구입과 임차 및 유지에 관한 매입세액이 있습니다.
따라서 일반적인 승용차 및 suv 와 같이 개별소비세 과세대상 차량의 구입비용, 유류비, 수리비 등은 사업용으로 사용했다고 하더라도 부가세에서 공제되지 않습니다.
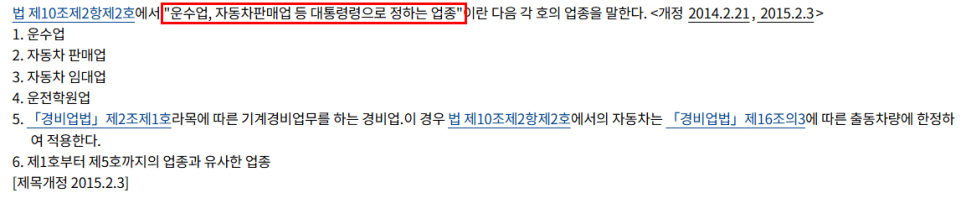
다만 예외적으로, 아래 예시와 같이, 불공제 되는 승용차라 하더라도, 택시, 자동차 판매업 등 영업용으로 사용하는 업종에 해당하는 경우에는 공제가 가능합니다.
4. ChatGPT·Gemini 등 AI 구독료
최근들어, AI 이용이 많아지면서 구독 비용에 대해서도 공제여부가 관심을 가지시는데요. 실제 청구서를 보시면 사용비용에 더해 부가세 10%가 붙어있는 것을 확인하실 수 있을겁니다. 그런데 아쉽게도 이는 불공제될 가능성이 높습니다.
“국내 카드로 결제하니 10% 부가세가 구분되어 나오는데 왜 공제가 안 되나요?”라는 의문이 생기실 텐데요.
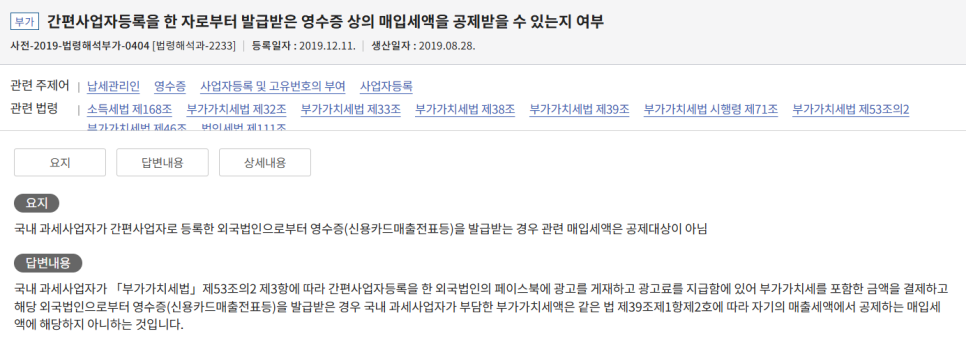
부가세가 붙어있다고 하더라도 국내사업장이 없이 간편사업자로 등록된 외국법인으로부터 용역을 제공받고 받는 카드매출전표등은 불공제 됩니다.
이유: OpenAI, 구글 같은 해외 법인은 국세청에 '간편사업자'로 등록되어 있습니다. 이들은 부가세를 걷어서 대신 내줄 뿐, 세금계산서를 발행할 수 있는 사업자가 아닙니다. 따라서 신용카드 매출전표를 발행했다고 하더라도 이는 적격증빙에 해당하지 않아, 공제받을 수 없는 매입세액에 해당합니다.
팁: AI 플랫폼에 따라 사업자 정보 입력 시 과세 방식이 달라져 부가세가 별도 청구되지 않거나 처리 방식이 바뀌는 경우가 있습니다. 애초에 부가세 없이 결제하면 결과적으로 부가세 공제된 효과를 누릴 수 있습니다.
5. 택시·항공·KTX·버스
택시/KTX/항공권: 결제금액에 부가세가 포함되어 있지만, 부가세법상 '여객운송업'은 세금계산서를 발급하지 않는 업종입니다. 따라서 신용카드 매출전표를 받더라도 공제가 안됩니다. 애초에 세금계산서를 발급하지 않는 업종으로 부터 받는 영수증(신용카드전표포함)은 적격증빙에 해당하지 않습니다.
cf: 전세버스는 세금계산서 발행이 가능하고, 적격증빙 수취시 공제가 가능합니다
시내버스/지하철: 시내버스·지하철은 여객운송 면세용역에 해당하여 애초에 결제금액에 부가세가 포함되어 있지 않으므로, 공제할 매입세액 자체가 없습니다.
6. 세미나·교육비
교육·세미나는 면세(부가세 없음)로 처리되는 경우가 많아, 영수증/계산서를 받았다면 공제할 부가세 자체가 없는지 먼저 확인해 보세요
부가세 공제를 못 받는다고 해서 소득세까지 경비가 불인정되는것은 아닙니다. 사업용으로 사용한 비용임에도 부가세에서 공제받지 못한 금액은 나중에 종합소득세 신고 때 '비용'으로 인정받아 소득세를 줄일 수 있습니다.