사업세금(종소세,법인세,부가)
2026년 1월 부가세 신고, 이것 모르면 세금 더 냅니다! (최신 개정안 포함)
안녕하세요. 세무회계 택스플로우입니다.
2026년 부가세 신고 기간이 다가오고 있습니다. 부가세 신고하실때 체크포인트 및 2026년 개정사항에 대해 알아보겠습니다.
신고·납부기한(26년 1월 확정신고)
신고 납부 기한: 2026년 1월 26일(월) (25일이 일요일이라 하루 연장!)
대상 기간:
일반과세자: '25년 7월 ~ 12월
간이과세자: '25년 1월 ~ 12월 전체
세금계산서만 챙기면 끝?
(1) 공과금·통신비
전기·가스·통신비는 매달 고정적으로 나가는데도 공제를 놓치는 경우가 생길 수 있습니다.
체크 포인트
공급자(통신사·공과금 사업자)가 ‘세금계산서(전자)’를 발행해주고 있는지 확인해보시기 바랍니다.
만약 그렇지 않다면, 고객센터를 통해 사업자등록번호 → 세금계산서 수취로 연결해야 홈택스를 통해 자동 집계 됩니다.
물론 세금계산서 대신, 사업용 카드 결제/지출증빙 현금영수증 등 적격증빙을 통해 공제받을 수 있습니다.
※ 중복공제는 허용되지 않으므로, 이중으로 공제 받지 않도록 조심하셔야 합니다.
(2) 온라인 구매(쿠팡·네이버 등) 주문내역 챙기기
비품 등 사업용 물품을 온라인으로 구매시 유의해야할 사항입니다. 홈택스에 등록된 사업용카드 외의 카드로 구매시에는 해당 내역이 조회되지 않습니다. 이 때는 결제 단계에서 세금계산서 / 현금영수증(지출증빙)으로 발급받도록 합니다.
체크 포인트
물품 구입한 카드가 홈택스에 사업용카드로 등록되어 있는지 확인
미등록한 카드로 결제시에는, 결제단계에서 세금계산서 발급 신청 또는 현금영수증(지출증빙용) 선택
[음식점, 제조업 등] 면세 농산물 구매하여 사업에 사용한 경우 ‘의제매입세액공제’ 받기
음식점은 재료비 비중이 높기 때문에, 의제매입세액공제를 챙기면 체감효과가 큽니다. 빠뜨리지 않도록 합시다.
※ 공제율(한도있음_부가세시행령 84조)
개인 음식점업(영세음식점, 직전 하반기 매출 2억 이하): 9/109
개인 음식점업(위 기준 초과 등): 8/108
법인 등: 6/106
의제매입 “안 되는” 대표 케이스입니다.
현금거래 후 간이영수증만 보관한다면 공제가 불가능합니다.
계산서 / 사업용 신용카드 / 지출증빙 현금영수증 등 매입이 확인되는 경우에는 공제 가능합니다.
※ 다만, 제조업을 경영하는 사업자가 농어민으로부터 면세농산물등을 직접 공급받는 경우에는 의제매입세액 공제신고서만 제출합니다.
매출 집계 시 조심할 부분
음식점의 경우 배달 앱을 통한 매출이 많이 발생합니다. 최근 업데이트로, 홈택스에서 플랫폼 매출이 비교적 정확하게 조회되고 있습니다.
카드매출 및 기타매출을 정확하게 구분하도록 합니다. 매출 종류에 따라 신용카드매출전표 등 발행세액공제에 영향을 미치게 됩니다.
배달앱 매출: 입금액(수수료 차감 후)을 매출로 잡으면 위험합니다
원칙적으로 매출은 고객 결제한 총액(공급가액 기준)을 의미합니다.
따라서 매출에서 수수료·광고비가 제하고 입금되더라도 매출에서 차감해서는 안되며, 해당 비용은 매입세액공제 받는 방식으로 구분해야합니다.
카드,현금영수증 매출과 기타 매출은 구분이 필요합니다. 카드, 현금영수증 매출에 대해서는 발행세액공제가 적용 되나, 기타 매출은 대상이 아니기 때문입니다.
※ 신용카드매출전표 등 발행세액공제
신용카드, 현금영수증으로 매출이 발생했을때, 그 금액의 일정 비율을 납부할 부가세에서 깎아주는 공제입니다.
개인사업자만 가능하며, 법인사업자는 제외됩니다.
매출 규모: 직전 연도 공급가액(면세 포함 총 매출)이 10억 원 이하인 경우에만 가능합니다.
대상 업종: 주로 최종 소비자에게 재화나 용역을 공급하는 업종이어야 합니다.
음식점업, 소매업, 숙박업, 미용업, 운수업 등
공제율: 결제 금액(부가세 포함)의 1.3%
공제 한도: 연간 1,000만 원
2026년 부가가치세법 개정사항
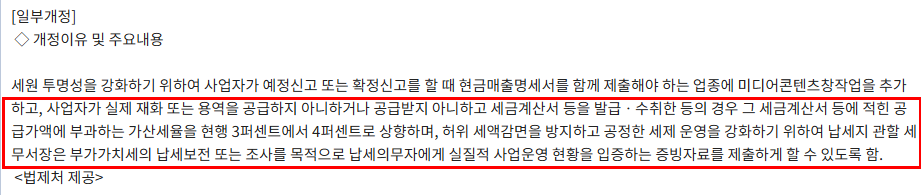
1.가산세 상향
“가공(허위) 세금계산서” 관련 가산세율 상향
실제 재화·용역의 공급 없이 세금계산서 등을 발급·수취한 경우 등, 공급가액 기준으로 부과되는 가산세율이 3% → 4%로 상향됩니다
이는, 2026년 1월 1일 이후 발급, 수취분에 대하여 적용됩니다.
국세법령정보센터
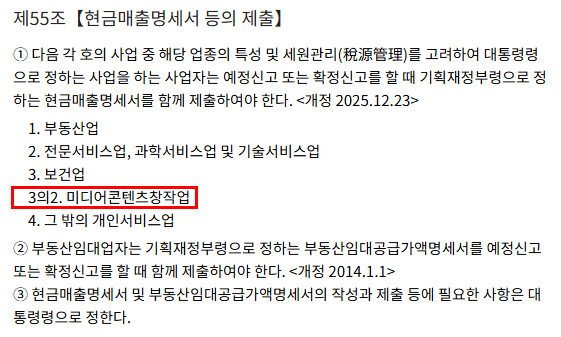
2. 미디어콘텐츠창작업 현금매출명세서 제출의무
유튜브창작자 등 미디어콘텐츠창작업종에 대하여, 현금으로 받은 매출이 있다면 현금매출명세서 제출해야 하는 의무가 추가되었습니다. 2026년 4월 1일 이후 예정신고 또는 확정신고를 하는 경우부터 적용합니다.
국세법령정보센터
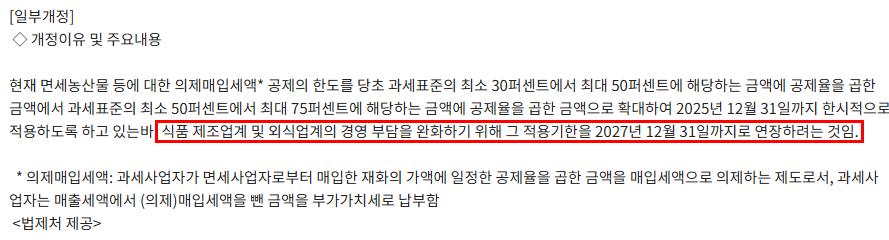
3. 의제매입세액공제 우대한도율 연장
공제 한도율 계산시 50퍼센트에서 최대 75퍼센트 확대중이였는데, 27.12.31까지 연장된다는 내용입니다.
공포일 2025년11월 28일부터 즉시 시행됩니다.
국세법령정보센터
|
항목 |
주요 내용 |
적용 시기 |
|
가공계산서 가산세 |
3% → 4% 상향 |
'26.1.1. 이후 발급분 |
|
미디어콘텐츠창작업 |
현금매출명세서 제출 의무화 |
'26.4.1. 이후 신고분 |
|
의제매입 우대한도 |
한도 확대(50%~75%) 27년까지 연장 |
즉시 시행 |
첨부파일·영상·지도 등 일부 콘텐츠는 네이버 원문에서 확인할 수 있습니다.