부동산세금(상속,증여,양도)
[양도세]임대주택자 세금 혜택(양도세_거주주택비과세)
안녕하세요 역삼 세무사 택스플로우 입니다.
주택을 임대하시는 분들은, 세무서, 구청에 임대주택 등록하라는 얘기를 들어보셨을 것입니다. 특히 일정 요건을 갖춘 임대사업자의 경우 양도소득세 및 종합부동산세에서 세금혜택을 보실 수 있는데요.
오늘은 우선 양도소득세에는 거주주택 비과세 규정이 있는데요 이를 알아 보겠습니다.
양도소득세: 거주주택 비과세 특례
양도세에서 가장 큰 절세 혜택은 바로 '비과세' 입니다. 많은 분들이 임대주택으로 2주택자가 되었는데 지금 거주중인 집을 팔 때 1세대 1주택 비과세를 받을 수 있는지 문의를 주십니다.
네 가능합니다. 임대사업자가 일정 요건을 갖추면, 임대주택 외의 거주주택을 양도할 때 1세대 1주택 비과세(양도가 12억 원까지)를 적용받을 수 있습니다.(주의: 임대주택을 양도한 것이 아닙니다)
▶ 양도세 절세 효과
거주주택 양도시 1세대 1주택 비과세 혜택(양도가액 12억원 한도, 초과시 고가주택으로 과세)
Q. 거주주택 비과세 혜택은 여러차례 받을 수 있나요?
25.02.28 이후 양도분: 횟수 제한 없이 적용이 됩니다. >> 거주주택 비과세를 받고나서 임대주택을 거주주택으로 전환되어 양도하는 경우 직전 거주주택 양도일 이후 양도차익분만 비과세 되며, 2년거주요건을 갖추어야 합니다.(임대주택사업자 등록이후부터 거주기간 인정됨)
25.02.28 전 양도분: 생애 최초 1회만 받을 수 있습니다. (다만, 19.02.12 전 취득한 거주주택의 경우 재차 비과세 적용 가능합니다. 다만 직전 거주주택 양도일 이후 기간분에 대해서만 비과세 가능) >> 거주주택 비과세 이후 임대주택을 거주주택으로 전환하여 양도하는 경우 과세하는것이 원칙이나, 해당 주택이 최종 1주택인 경우 비과세 됩니다. 다만, 직전 거주주택 양도 후 발생한 양도차익에 대해서만 비과세 됩니다.
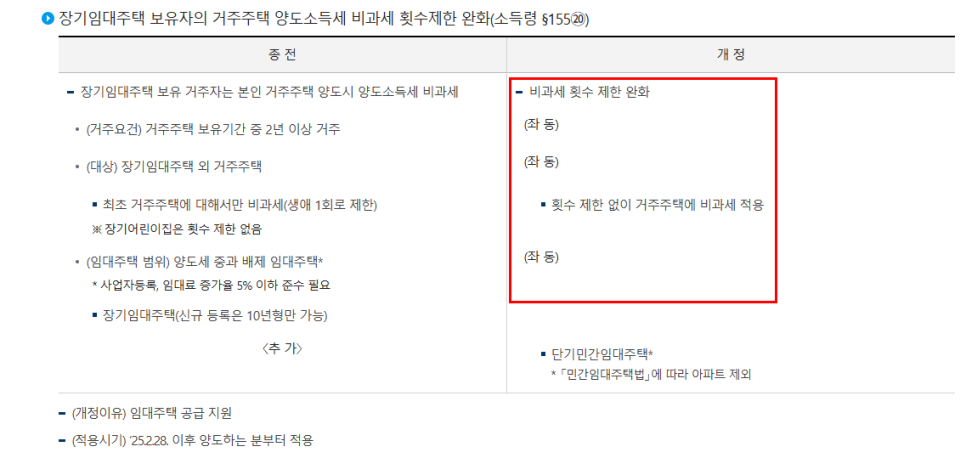
국세청 홈페이지 2025년 소득세법 시행령 개정사항1
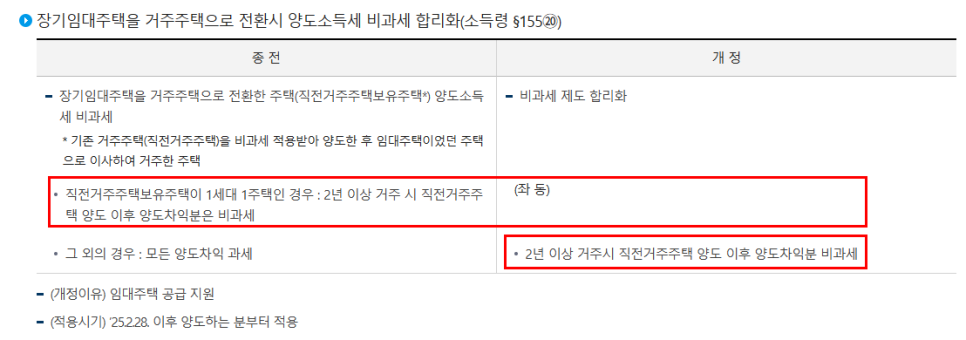
국세청 홈페이지 2025년 소득세법 시행령 개정사항2
▶ 요건
임대주택과 거주주택이 다음 요건을 모두 만족해야 합니다.
1. 임대주택 요건
1) 관할 세무서 사업자 등록
2) 관할 시·군·구청 임대사업자 등록
3) 의무임대기간 준수: 등록시점에 따라 의무임대기간 다름
20.07.10 이전 : 5년(단기 , 장기일반)
20.07.11~20.08.17 : 8년(장기일반)
20.08.18~25.06.03: 10년(장기일반) <이때부터 아파트로 등록 불가>
25.06.04 이후 : 6년(단기) 10년(장기일반) (단기 6년 추가되었습니다)
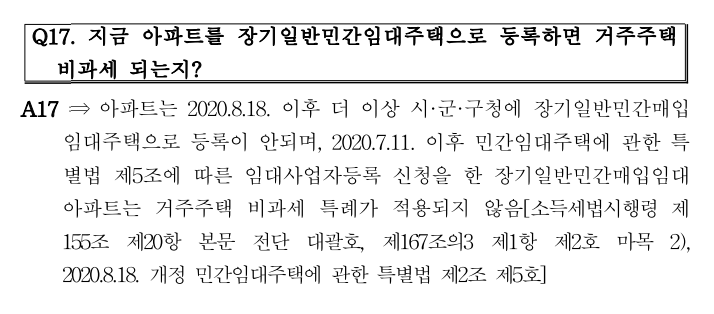
국세청 상담사례
4) 가액 요건: 임대 개시일 기준 기준시가 6억원 이하(수도권 기준, 비수도권:3억원)
// 25.06.04이후 등록시 4억원 이하(수도권 기준, 비수도권: 2억원)
5) 임대료 증가율 제한: 직전 임대차계약에 비해 5% 이하 증가(1년 내 재증액 금지, 19.02.12 이후 체결, 갱신분부터 적용)
2. 거주주택 요건
1) 거주주택에서 2년 거주(취득당시 비조정이라도 2년거주가 필요합니다)
2) 양도일 현재 1세대 1주택 다른 요건 충족
3) 임대사업사 자격을 유지한 상태에서 양도
Q1. 거주주택을 양도하고나서, 임대사업자 자진 말소/자동말소된 경우에는 거주주택 비과세를 받을 수 있나요?
자동 말소되거나, 의무 임대기간의 1/2을 채운 후 자진말소한 경우, 의무임대기간을 다 못채우더라도 거주주택 비과세 추징되지 않습니다.
만약 거주주택을 양도하기 전에 임대주택이 자동말소 혹은 의무 임대기간의 1/2이상을 채운 후 자진말소 한 경우, 임대기간을 채운것으로 보는데요. 다만 말소일로 5년이내에 거주주택을 양도해야만, 거주주택 비과세 혜택을 받을 수 있습니다.
Q2. 임대사업 폐업상태에서 거주주택 양도하면 어떻게 되나요?
거주주택비과세를 받지 못합니다. 양도시 사업자에 해당하여야 합니다.
주의!! 임대주택 관련 세제 혜택은 언제, 어떤 유형(단기/장기, 아파트/빌라)으로 등록했는지에 따라 적용되는 요건이 모두 다릅니다. 해당 규정은 여러 차례 법이 개정되었기 때문에, 세무 전문가와 반드시 개별 상담을 받으시기를 추천드립니다.
이상으로 오늘은 양도소득세 거주주택 비과세에 대해 알아보았습니다. 많이 어렵고 복잡한 내용이였습니다..^^;
다음시간에는 임대사업자가 종부세에서 받을 수 있는 혜택에 대해서 포스팅 해보겠습니다.
궁금하신 사항이 있으시면 언제든지 편하게 연락주십시오.
상담전화: 02-2051-0101